साइबर ठगीमा बैंक पनि जिम्मेवार, लापरबाही गरे क्षतिपूर्ति तिर्नुपर्ने
साइबर ठगीबाट सर्वसाधारणको जीवनभरको कमाइ गुमिरहेका बेला भारतको सर्वोच्च अदालतले बैंक तथा वित्तीय संस्थाको जिम्मेवारीमाथि गम्भीर प्रश्न उठाएको छ। बैंकले आवश्यक सतर्कता नअपनाउँदा साइबर ठगी भएको पुष्टि भए पीडितको क्षतिपूर्ति बैंकबाटै भराउनुपर्ने अदालतको भनाइ छ।

काठमाडौं। साइबर ठगीबाट सर्वसाधारणको जीवनभरको कमाइ गुमिरहेका बेला भारतको सर्वोच्च अदालतले बैंक तथा वित्तीय संस्थाको जिम्मेवारीमाथि गम्भीर प्रश्न उठाएको छ। बैंकले आवश्यक सतर्कता नअपनाउँदा साइबर ठगी भएको पुष्टि भए पीडितको क्षतिपूर्ति बैंकबाटै भराउनुपर्ने अदालतको भनाइ छ।
डिजिटल बैंकिङ र अनलाइन भुक्तानीको सुविधा बढेसँगै ठगीका नयाँनयाँ तरिका पनि फैलिरहेका छन्। नक्कली प्रहरी अधिकारी बनेर धम्क्याउने, डिजिटल गिरफ्तारीको डर देखाउने, अदालतको झूटो आदेश पठाउने र अनलाइन लगानीको प्रलोभन दिने जस्ता अपराधबाट सर्वसाधारणले ठूलो रकम गुमाइरहेका छन्।
यही अवस्थालाई ध्यानमा राख्दै भारतका प्रधानन्यायाधीश सूर्यकान्तको नेतृत्वमा रहेको तीन सदस्यीय इजलासले अक्टोबर २९ मा साइबर ठगी नियन्त्रण र पीडितलाई क्षतिपूर्ति दिलाउने विषयमा बैंक तथा वित्तीय संस्थाको भूमिका स्पष्ट हुनुपर्ने बताएको हो। इजलासमा न्यायाधीश जोयमाल्य बाग्ची र वी। मोहना पनि थिए।
ग्राहकले पैसा पठायो भन्दैमा बैंक उम्किन नपाउन
भारतीय सर्वोच्च अदालतले साइबर ठगीका घटनामा ग्राहकले आफैं कारोबार गरेको भन्दैमा बैंक आफ्नो जिम्मेवारीबाट पन्छिन नमिल्ने स्पष्ट पारेको छ। यदि अनुसन्धानबाट बैंक वा वित्तीय संस्थाले आवश्यक सावधानी नअपनाएको र त्यसकै कारण ठगी भएको देखिएमा पीडितको क्षतिपूर्ति गराउनुपर्ने अदालतको धारणा छ।
अदालतले भारतीय रिजर्भ बैंक (आरबीआई) ले प्रस्ताव गरेको नियामकीय व्यवस्थामा क्षतिपूर्ति, शंकास्पद कारोबार रोकथाम र बैंकको संस्थागत जवाफदेहितासम्बन्धी प्रभावकारी प्रावधान राख्नुपर्नेमा जोड दिएको छ।
यद्यपि, यसको अर्थ हरेक साइबर ठगीमा बैंकले स्वतः सबै रकम फिर्ता गर्नुपर्ने भन्ने होइन। बैंकको लापरबाही थियो कि थिएन र त्यसको ठगीसँग के सम्बन्ध थियो भन्ने विषय महत्त्वपूर्ण हुनेछ।
खातामा अस्वाभाविक कारोबार हुँदा बैंक किन मौन?
सर्वोच्च अदालतले बैंकसँग उपलब्ध ग्राहकको कारोबार विवरण र आधुनिक प्रविधि प्रयोगबारे पनि प्रश्न उठाएको छ।
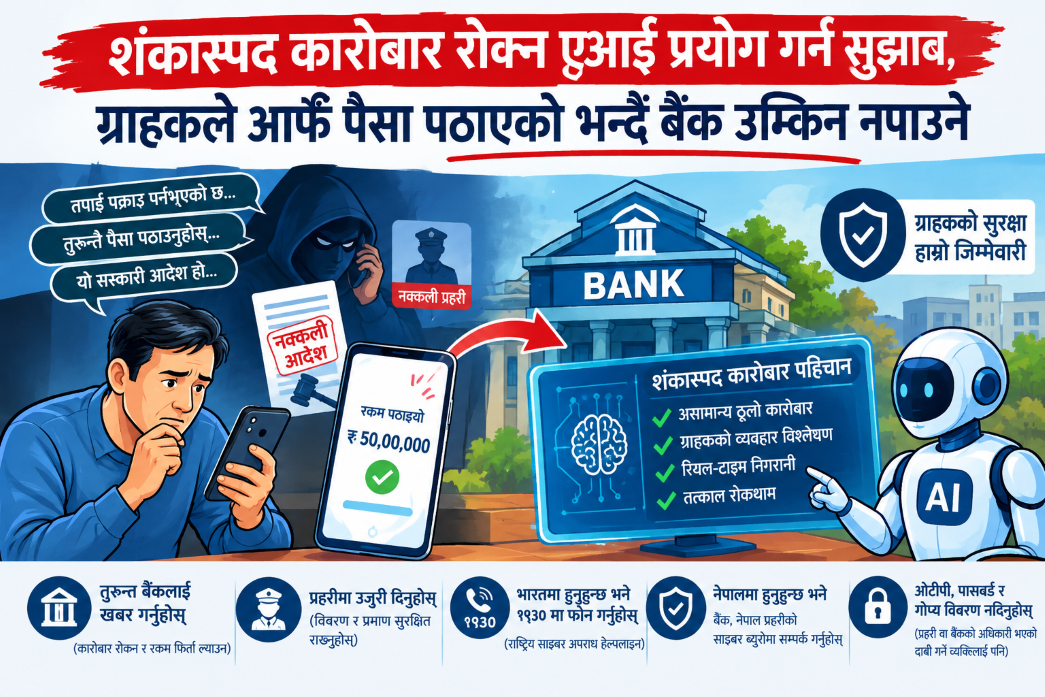
कुनै ग्राहकले सामान्यतया सानो रकमको कारोबार गरिरहेको हुन्छ। तर अचानक उसको खाताबाट लाखौं वा करोडौं रुपैयाँ अर्को खातामा पठाउन खोजिन्छ भने बैंकले त्यसलाई शंकास्पद मानेर जाँच गर्नुपर्ने होइन?
प्रधानन्यायाधीश सूर्यकान्तले ग्राहकको नियमित कारोबारभन्दा अस्वाभाविक देखिने ठूलो रकमको स्थानान्तरणमा बैंकले किन हस्तक्षेप गर्दैनन् भन्ने प्रश्न गरेका छन्।
अदालतले कृत्रिम बुद्धिमत्ता (एआई) लगायत आधुनिक प्रविधिको प्रयोगबाट यस्ता कारोबार समयमै पहिचान गर्न सकिने सम्भावनासमेत औँल्याएको छ। अदालतको सुझावअनुसार ग्राहकको सामान्य कारोबारको ढाँचाभन्दा फरक देखिने कारोबारलाई केही समय रोक्न सकिने व्यवस्था हुनुपर्छ। त्यसपछि ग्राहकसँग सम्पर्क गरी रकम पठाउनुको वास्तविक उद्देश्य र कारोबारको वैधता पुष्टि गर्न सकिन्छ।
आवश्यक अवस्थामा स्थानीय प्रहरीलाई समेत स्वतः सूचना पुग्ने प्रणाली बनाउन सकिने अदालतको सुझाव छ। ग्राहकको खाता र कारोबारको प्रकृतिअनुसार वर्गीकरण गरी जोखिम पहिचान गर्ने व्यवस्था पनि प्रभावकारी हुन सक्ने अदालतको भनाइ छ।
बैंकलाई चेतावनी मात्र होइन, कारबाही पनि
साइबर ठगी नियन्त्रणका लागि बैंकले जनचेतना फैलाउने र सामान्य निर्देशन पालना गर्ने काम मात्र पर्याप्त नहुने सर्वोच्च अदालतको धारणा छ। बैंक तथा वित्तीय संस्थाले आफ्नो जिम्मेवारी पूरा नगरेमा के परिणाम भोग्नुपर्ने हो भन्ने कुरा नियममै स्पष्ट हुनुपर्ने अदालतले जनाएको छ।
आरबीआईले प्रस्ताव गरेको ‘केवाईसी संशोधन निर्देशन, २०२६’ मा बैंक तथा वित्तीय संस्थाको दायित्व स्पष्ट पार्नुपर्ने विषय पनि सुनुवाइमा उठेको छ। प्रस्तावित व्यवस्थाको समीक्षा गरेपछि मात्रै यसबारे थप नियामकीय प्रक्रियामा अघि बढ्ने संकेत अदालतले दिएको छ।
डिजिटल गिरफ्तारी र ‘म्युल अकाउन्ट’ ठगीको जालो
अदालतको चासो डिजिटल गिरफ्तारी र ठगीको रकम ओसारपसार गर्न प्रयोग हुने ‘म्युल अकाउन्ट’ मा समेत केन्द्रित छ।
डिजिटल गिरफ्तारीमा ठगहरूले आफूलाई प्रहरी, केन्द्रीय अनुसन्धान निकाय, प्रवर्तन निर्देशनालय वा न्यायिक अधिकारीका रूपमा प्रस्तुत गर्छन्। पक्राउ पर्ने डर देखाउँदै भिडियो कलमा निगरानीमा राख्ने र अनुसन्धानका नाममा रकम पठाउन बाध्य पार्ने उनीहरूको तरिका हुन्छ।
वास्तवमा फोन वा भिडियो कलमार्फत यस्तो धम्की दिएर रकम माग्नु ठगीको संकेत हो। वास्तविक अनुसन्धान अधिकारीको परिचय दाबी गर्दैमा कसैलाई विश्वास गर्नु हुँदैन।
त्यस्तै, ठगीबाट प्राप्त रकम जम्मा गर्न वा अन्यत्र पठाउन प्रयोग गरिने बैंक खातालाई ‘म्युल अकाउन्ट’ भनिन्छ। यस्ता खातामार्फत रकम पटकपटक अर्को खातामा सारिने भएकाले अपराधी पहिचान गर्न र पैसा फिर्ता ल्याउन कठिन हुन्छ।
सुनुवाइका क्रममा ह्वाट्सएपका तर्फबाट उपस्थित वरिष्ठ अधिवक्ता कपिल सिब्बलले शंकास्पद गतिविधिसम्बन्धी कारबाहीअन्तर्गत ९ हजार ४०० खातामाथि कदम चालिएको र प्रयोगकर्तालाई सचेत गराउने प्रविधिमा काम भइरहेको जानकारी दिएको समाचारमा उल्लेख छ।
भारत सरकारका तर्फबाट उपस्थित महान्यायाधिवक्ता आर. वेंकटरमणीले पनि शंकास्पद कारोबार पहिचान र रोकथामका लागि विभिन्न तहमा काम भइरहेको बताएका थिए।
तपाईं साइबर ठगीमा पर्नुभयो भने के गर्ने?
साइबर ठगीबाट बच्न सावधानी अपनाउनु जति आवश्यक छ, ठगी भइसकेपछि तत्काल कदम चाल्नु पनि उत्तिकै महत्त्वपूर्ण हुन्छ।
– तुरुन्त बैंकलाई खबर गर्नुहोस् : सम्बन्धित खाता वा कारोबार रोक्न तथा रकम फिर्ता ल्याउने प्रयास गर्न बैंकको आधिकारिक माध्यमबाट सम्पर्क गर्नुहोस्।
– प्रहरीमा उजुरी दिनुहोस् : कारोबार नम्बर, रकम पठाएको विवरण, फोन नम्बर, सन्देश र अन्य प्रमाण सुरक्षित राख्नुहोस्।
– भारतमा हुनुहुन्छ भने १९३० मा फोन गर्नुहोस् : भारतको राष्ट्रिय साइबर अपराध हेल्पलाइन १९३० मा सम्पर्क गर्नुहोस् र आधिकारिक साइबर अपराध पोर्टलमा उजुरी दिनुहोस्।
– नेपालमा हुनुहुन्छ भने : सम्बन्धित बैंक र नेपाल प्रहरीको साइबर ब्युरोमा तत्काल सम्पर्क गरी उजुरी दिनुहोस्।
– ओटीपी, पासवर्ड र गोप्य विवरण नदिनुहोस् : प्रहरी वा बैंकको अधिकारी भएको दाबी गर्ने व्यक्तिलाई पनि यस्ता विवरण नदिनुहोस्।
साइबर ठगीपछि छिटो उजुरी गर्दा रकम रोक्ने सम्भावना बढ्न सक्छ, तर रकम फिर्ता हुने सुनिश्चितता हुँदैन।
डिजिटल सुविधा मात्रै होइन, सुरक्षा पनि चाहिन्छ
भारतको सर्वोच्च अदालतको यो पहलले डिजिटल कारोबारमा बैंकको जिम्मेवारीबारे नयाँ बहस अघि सारेको छ। अनलाइन भुक्तानीलाई सहज बनाउने बैंक तथा वित्तीय संस्थाले ग्राहकको पैसा सुरक्षित राख्न पनि उत्तिकै गम्भीर हुनुपर्ने सन्देश यसले दिएको छ।
ग्राहकले आफ्नो कारोबारमा सावधानी अपनाउनैपर्छ। तर आधुनिक प्रविधि, ग्राहकको कारोबार विवरण र जोखिम पहिचान गर्ने क्षमता भएका बैंकले सम्भावित ठगी रोक्न सक्ने अवस्थामा पनि आँखा चिम्लिन मिल्दैन।
डिजिटल बैंकिङको सफलता कारोबार कति छिटो हुन्छ भन्नेमा मात्र होइन, सर्वसाधारणको कमाइ कति सुरक्षित रहन्छ भन्नेमा पनि निर्भर हुन्छ।