राष्ट्र बैंकले २४ अर्ब ८३ करोड रुपैयाँ मुद्दती निक्षेपमा राख्दै, बैंकहरूबाट ब्याजदर प्रस्ताव माग्यो
नेपाल राष्ट्र बैंकले विभिन्न कोषमा रहेको करिब २४ अर्ब ८४ करोड रुपैयाँ बैंक तथा वित्तीय संस्थामा एक वर्षका लागि मुद्दती निक्षेपका रूपमा राख्ने भएको छ। यसका लागि केन्द्रीय बैंकले वाणिज्य बैंक, विकास बैंक तथा राष्ट्रियस्तरका वित्त कम्पनीसँग ब्याजदर प्रस्ताव मागेको छ।

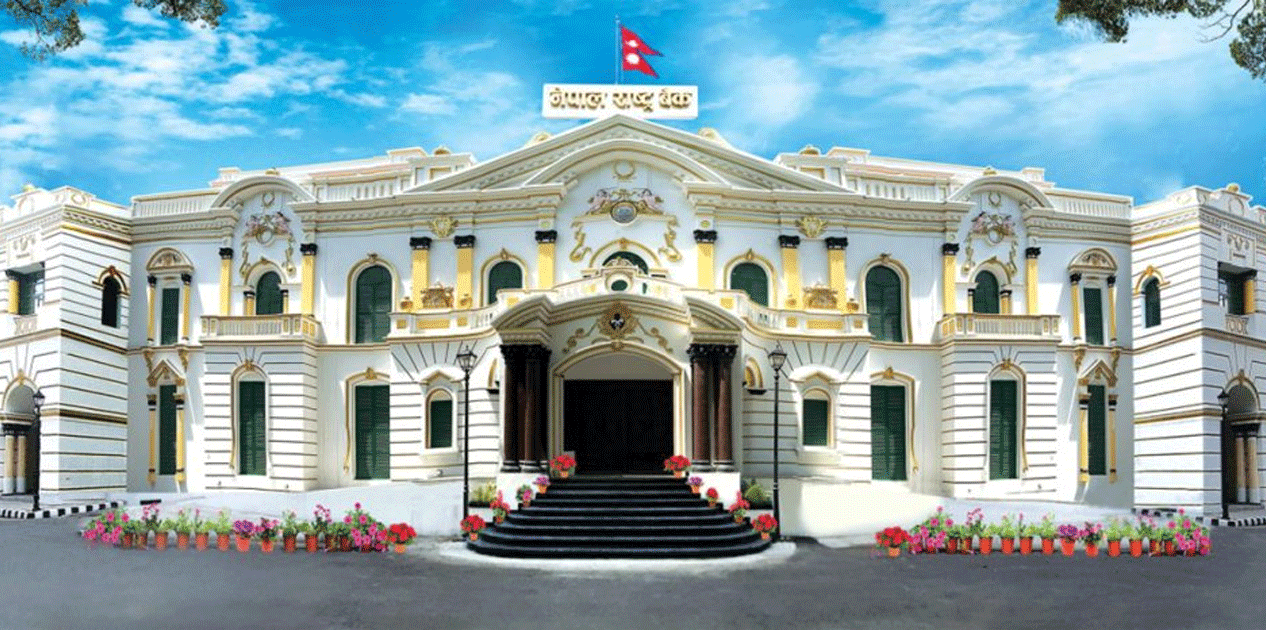
काठमाडौं । नेपाल राष्ट्र बैंकले विभिन्न कोषमा रहेको करिब २४ अर्ब ८४ करोड रुपैयाँ बैंक तथा वित्तीय संस्थामा एक वर्षका लागि मुद्दती निक्षेपका रूपमा राख्ने भएको छ। यसका लागि केन्द्रीय बैंकले वाणिज्य बैंक, विकास बैंक तथा राष्ट्रियस्तरका वित्त कम्पनीसँग ब्याजदर प्रस्ताव मागेको छ।
बैंकिङ प्रणालीमा उपलब्ध वित्तीय स्रोत परिचालन गर्ने परम्पराअनुसार राष्ट्र बैंकले आफ्नो कोषको रकम निश्चित अवधिका लागि बैंक तथा वित्तीय संस्थामा राख्न लागेको हो। यस प्रक्रियाले वित्तीय संस्थालाई निक्षेप जुटाउन र आफ्नो स्रोत व्यवस्थापन गर्न अवसर प्रदान गर्छ भने राष्ट्र बैंकलाई कोषको रकम व्यवस्थित रूपमा परिचालन गर्न सहयोग पुग्छ।
राष्ट्र बैंकका अनुसार कुल २४ अर्ब ८३ करोड ६७ लाख रुपैयाँमध्ये ‘क’ वर्गका वाणिज्य बैंकमा १९ अर्ब ८६ करोड ९४ लाख, ‘ख’ वर्गका विकास बैंकमा ३ अर्ब ७२ करोड ५५ लाख र ‘ग’ वर्गका राष्ट्रियस्तरका वित्त कम्पनीमा १ अर्ब २४ करोड १८ लाख रुपैयाँ राखिनेछ।
यो रकम सन् २०२६ नोभेम्बर २ देखि २०२७ नोभेम्बर २ सम्म ३६६ दिनका लागि मुद्दती निक्षेपमा रहनेछ। इच्छुक बैंक तथा वित्तीय संस्थाले कात्तिक ११ गतेभित्र आफूले लिन चाहेको रकम र त्यसमा दिन सक्ने ब्याजदर प्रस्ताव गर्नुपर्नेछ।
निक्षेप पाउने आधार ब्याजदर मात्र होइन
राष्ट्र बैंकले निक्षेप राख्ने संस्थाको वित्तीय अवस्था र जोखिम वहन गर्ने क्षमतालाई पनि प्राथमिकतामा राखेको छ। त्यसका लागि बैंक तथा वित्तीय संस्थाले न्यूनतम पुँजीकोष कायम गरेको, सञ्चालनमा आएको कम्तीमा दुई वर्ष पूरा भएको र निष्क्रिय कर्जा अनुपात तोकिएको सीमाभित्र रहेको हुनुपर्नेछ।
निष्क्रिय कर्जा अनुपात ८ प्रतिशत र खुद निष्क्रिय कर्जा अनुपात ३ प्रतिशतभन्दा कम हुनुपर्ने व्यवस्था गरिएको छ। साथै, राष्ट्र बैंकले तोकेको न्यूनतम खुद तरल सम्पत्तिको सीमा पनि कायम गरेको हुनुपर्नेछ। तोकिएका सर्तबाहेक थप सर्त राखेर पेस गरिएका प्रस्ताव स्वीकार नहुने राष्ट्र बैंकले स्पष्ट पारेको छ।
वित्तीय स्रोत परिचालनको परम्परा र बजारको प्रभाव
बैंक तथा वित्तीय संस्थामा निक्षेप परिचालन गर्नु वित्तीय प्रणालीको नियमित अभ्यास हो। सरकार, केन्द्रीय बैंक तथा विभिन्न संस्थाका कोषमा रहेको रकम बैंकिङ प्रणालीमार्फत परिचालन हुँदा वित्तीय संस्थाले कर्जा प्रवाह र अन्य दायित्व व्यवस्थापनका लागि स्रोत प्राप्त गर्न सक्छन्। तर यसको वास्तविक प्रभाव बैंकहरूको तरलता अवस्था, निक्षेपको लागत र कर्जाको मागमा निर्भर हुन्छ।
राष्ट्र बैंकले राख्न लागेको रकममध्ये ठूलो हिस्सा वाणिज्य बैंकमा जाने भएकाले ती बैंकबीच निक्षेप प्राप्त गर्ने प्रतिस्पर्धा हुने सम्भावना छ। यद्यपि, यसले समग्र बैंकिङ प्रणालीमा तरलता कति बढाउँछ वा कर्जाको ब्याजदरमा कस्तो प्रभाव पार्छ भन्ने कुरा सम्बन्धित बैंकको स्रोत अवस्था र रकमको उपयोगमा निर्भर हुनेछ।
मुद्दती निक्षेपको यस्तो परिचालनमा पारदर्शी प्रतिस्पर्धा, वित्तीय संस्थाको स्वास्थ्य र उचित प्रतिफलबीच सन्तुलन कायम गर्नु महत्त्वपूर्ण हुन्छ। सार्वजनिक तथा संस्थागत कोषको रकम सुरक्षित संस्थामा परिचालन गर्दै वित्तीय प्रणालीलाई चलायमान बनाउनु यसको मूल उद्देश्य हो।