विवाहलाई ऋणको पासो बन्न नदिन यी हुन् बहुमूल्य उपाय
विवाह जीवनको सुन्दर उत्सव हो, आर्थिक बोझको सुरुवात होइन। देखासिकी, अनियन्त्रित खर्च र सामाजिक प्रतिष्ठाको प्रतिस्पर्धाले विवाहपछि वर्षौंसम्म ऋण तिर्नुपर्ने अवस्था आउन सक्छ। त्यसैले बिहेको खुसीसँगै आफ्नो आर्थिक भविष्य पनि सुरक्षित राख्न आवश्यक छ।

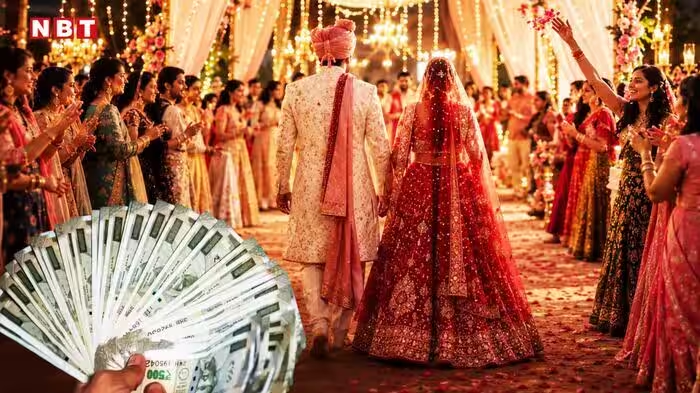
काठमाडौं। नेपाली समाजमा विवाहलाई दुई व्यक्तिबीचको सम्बन्ध मात्र होइन, दुई परिवारको प्रतिष्ठा र सामाजिक प्रतिष्ठासँग जोडेर हेर्ने चलन छ। यही कारण विवाहमा आफ्नो आर्थिक हैसियतभन्दा बढी खर्च गर्ने प्रवृत्ति बढ्दो छ।
पछिल्लो समय विवाह समारोहमा होटल, पार्टी प्यालेस, महँगा पोसाक, गहना, सजावट, फोटो तथा भिडियो, भोजभतेर र पाहुनाको व्यवस्थापनमा ठूलो रकम खर्च हुने गरेको छ। कतिपय परिवारले वर्षौंको बचत विवाहमै खर्च गर्छन् भने कतिपयले ऋण लिएर आफ्नो आर्थिक क्षमताभन्दा ठूलो समारोह आयोजना गर्छन्।
विवाहको बजेट बनाउँदा खर्चको अनुमान गरिए पनि अन्तिम हिसाब निकाल्दा निर्धारित रकमभन्दा धेरै खर्च भएको पाइन्छ। उदाहरणका लागि, ३० लाख रुपैयाँको बजेटमा विवाह गर्ने योजना बनाएको परिवारले अन्ततः ४० लाख रुपैयाँभन्दा बढी खर्च गर्नुपर्ने अवस्था आउन सक्छ।
खानपानमा पाहुनाको संख्या बढ्नु, कपडा तथा गहनामा थप खर्च हुनु, पाहुनाको बसोबास, उपहार र अन्तिम समयमा थपिने अनेक शीर्षकले बजेट बढाउँछन्।
विवाहलाई भव्य बनाउने चाहना स्वाभाविक हो। तर, त्यसका लागि भविष्यको आर्थिक सुरक्षासमेत दाउमा लगाउनु बुद्धिमानी होइन।
आर्थिक व्यवहारका जानकारहरूका अनुसार विवाहको योजना बनाउँदा पाँचवटा गल्तीबाट जोगिन सके अनावश्यक आर्थिक भार र ऋणको जोखिम घटाउन सकिन्छ।
महँगी र मूल्यवृद्धिको हिसाब नराख्नु
विवाहको मिति तय भएपछि प्रायः परिवारले खर्चको अनुमान गर्न थाल्छन्। तर, विवाहको तयारी सुरु गर्दाको मूल्य र वास्तविक समारोह आयोजना हुँदासम्मको मूल्य एउटै नहुन सक्छ।
विशेषगरी होटल तथा पार्टी प्यालेस, खानपान, फूलमाला, सजावट, कपडा र यातायातको खर्च बढ्न सक्छ। अन्तिम समयमा पाहुनाको संख्या थपिँदा पनि बजेट बिग्रन सक्छ।
त्यसैले विवाहको बजेट बनाउँदा तत्कालीन बजार मूल्य मात्र होइन, सम्भावित मूल्यवृद्धि र थप खर्चलाई पनि ध्यान दिनुपर्छ।
होटल, पार्टी प्यालेस, क्याटरिङ तथा सजावटका सेवाप्रदायकसँग पहिले नै मूल्य र सेवा सर्त तय गर्नु राम्रो हुन्छ। मौखिक सहमतिभन्दा लिखित सम्झौता सुरक्षित हुन्छ। कति पाहुनाका लागि कस्तो सेवा उपलब्ध हुने, थप पाहुना आए कति शुल्क लाग्ने र अग्रिम भुक्तानीको सर्त के हुने भन्ने स्पष्ट हुनुपर्छ।
क्रेडिट कार्ड र व्यक्तिगत ऋणको भर पर्नु
आफ्नो आर्थिक क्षमताले नभ्याउने विवाह आयोजना गर्न कतिपय परिवारले बैंकबाट व्यक्तिगत ऋण लिने वा क्रेडिट कार्डको प्रयोग गर्ने गर्छन्।
तर, विवाह सकिएपछि पनि ऋण र त्यसको ब्याजको दायित्व सकिँदैन। क्रेडिट कार्डको भुक्तानी समयमै नगरे ब्याज र जरिवानाले आर्थिक भार झन् बढाउन सक्छ। व्यक्तिगत ऋणको किस्ता तिर्नुपर्ने दायित्वले परिवारको नियमित खर्चसमेत प्रभावित हुन सक्छ।
विवाहका लागि ऋण लिनैपर्ने अवस्था आउनु आफैँमा आर्थिक योजना कमजोर भएको संकेत हुन सक्छ।
त्यसैले आफ्नो आम्दानी, बचत र वास्तविक क्षमताका आधारमा विवाहको आकार निर्धारण गर्नु उचित हुन्छ। क्रेडिट कार्ड प्रयोग गर्नैपरे तोकिएको समयभित्र सम्पूर्ण बक्यौता तिर्न सकिने सुनिश्चित गर्नुपर्छ।
विवाहको एक दिनको खुसीका लागि वर्षौंसम्म ब्याज तिर्नुपर्ने अवस्था सिर्जना गर्नु हुँदैन।
विवाह बीमाको सम्भावना बेवास्ता गर्नु
नेपालमा विवाह बीमासम्बन्धी सुविधा र त्यसको उपलब्धता सबै परिवारका लागि सहज वा प्रचलित नहुन सक्छ। तर, ठूलो लगानीमा विवाह समारोह आयोजना गर्दा सम्भावित जोखिमबारे सोच्नु आवश्यक हुन्छ।
आगलागी, प्राकृतिक विपत्ति, समारोहस्थलमा क्षति, दुर्घटना वा अन्य अप्रत्याशित घटनाका कारण विवाह स्थगित वा रद्द हुन सक्छ। यस्तो अवस्थामा अग्रिम भुक्तानी गरेको रकमसमेत डुब्न सक्छ।
त्यसैले विवाहका लागि बीमा सुविधा उपलब्ध छ कि छैन भन्नेबारे सम्बन्धित बीमा कम्पनीसँग बुझ्न सकिन्छ। बीमा उपलब्ध भए त्यसले कुन(कुन जोखिम समेट्छ, कुन अवस्थामा क्षतिपूर्ति पाइन्छ र कुन अवस्थामा पाइँदैन भन्ने कुरा स्पष्ट हुनुपर्छ।
बीमा उपलब्ध नभए पनि सेवा प्रदायकसँग अग्रिम भुक्तानी फिर्ता हुने वा मिति परिवर्तन गर्न सकिने सर्त राख्नु उपयोगी हुन्छ।
आकस्मिक खर्चका लागि छुट्टै रकम नराख्नु
विवाहको तयारीमा सबै खर्चको हिसाब गरे पनि अन्तिम समयमा केही न केही खर्च थपिन सक्छन्। पाहुनाको संख्या बढ्नु, यातायातको व्यवस्था गर्नुपर्ने, थप खानपान, पोसाक वा अन्य सामग्री खरिद गर्नुपर्ने हुन सक्छ।
यस्तो अवस्थामा बजेट सकिएपछि फेरि ऋण खोज्नुपर्ने अवस्था आउन सक्छ।
त्यसैले कुल अनुमानित बजेटको कम्तीमा १० देखि १५ प्रतिशत रकम आकस्मिक खर्चका लागि छुट्टै राख्नु राम्रो हुन्छ।
उदाहरणका लागि, विवाहको कुल बजेट ३० लाख रुपैयाँ छ भने ३ देखि साढे ४ लाख रुपैयाँ आकस्मिक खर्चका लागि छुट्याउनुपर्छ।
यो रकमलाई नियमित खर्चको हिस्सा मान्नु हुँदैन। वास्तविक आपत्कालीन अवस्था आएमा मात्र प्रयोग गर्नुपर्छ। खर्च नभए विवाहपछि त्यही रकम बचतका रूपमा राख्न सकिन्छ।
दीर्घकालीन बचत र लगानी भत्काउनु
विवाहमा बढी खर्च हुने भएपछि कतिपय परिवारले बैंकमा राखेको मुद्दती निक्षेप तोड्ने, सेयर वा म्युचुअल फन्ड बेच्ने, अवकाशपछिको जीवनका लागि राखेको रकम निकाल्ने वा छोराछोरीको शिक्षाका लागि छुट्याएको बचतसमेत प्रयोग गर्ने गर्छन्।
यो अर्को गम्भीर आर्थिक गल्ती हुन सक्छ।
दीर्घकालीन बचत र लगानी भविष्यका महत्त्वपूर्ण आवश्यकताका लागि गरिएका हुन्छन्। घर निर्माण, छोराछोरीको शिक्षा, स्वास्थ्य उपचार, अवकाशपछिको जीवन र अन्य आर्थिक लक्ष्यका लागि छुट्याइएको रकम विवाहमा खर्च गर्दा ती लक्ष्य प्रभावित हुन सक्छन्।
मुद्दती निक्षेप समयअघि तोड्दा ब्याजमा असर पर्न सक्छ। लगानी बिक्री गर्दा बजारको अवस्थाअनुसार घाटा बेहोर्नुपर्ने हुन सक्छ। अवकाश कोष वा दीर्घकालीन बचतमा हात हाल्दा भविष्यको आर्थिक सुरक्षा कमजोर हुन सक्छ।
त्यसैले विवाहको खर्च जुटाउनुअघि आफ्नो दीर्घकालीन आर्थिक योजनामा असर पर्छ कि पर्दैन भन्ने विचार गर्नुपर्छ।
विवाहको खुसी ऋणको बोझ नबनोस्
विवाह जीवनको एउटा महत्त्वपूर्ण अवसर हो। यसलाई खुसी, आत्मीयता र पारिवारिक सम्बन्धको उत्सवका रूपमा मनाउनु राम्रो हो। तर, विवाह कति भव्य भयो भन्ने आधारमा परिवारको प्रतिष्ठा मापन गर्नु उचित होइन।
कति लाख खर्च गरियो, कति पाहुना बोलाइयो, कति महँगो होटलमा भोज आयोजना गरियो वा कति मूल्यका गहना लगाइयो भन्नेभन्दा पनि नयाँ जीवन सुरु गर्ने जोडीको भविष्य कति सुरक्षित छ भन्ने कुरा महत्त्वपूर्ण हुन्छ।
विवाहको तयारी गर्दा सबै खर्चको लिखित विवरण राख्ने, एउटै व्यक्तिलाई समग्र बजेटको जिम्मेवारी दिने र परिवारका सबै सदस्यले गर्ने खर्च एउटै हिसाबमा समावेश गर्ने गर्नुपर्छ। यसका लागि छुट्टै बैंक खाता वा एक्सेल सिट प्रयोग गर्न सकिन्छ।
विवाहको बजेट बनाउँदा तीनवटा कुरा स्पष्ट हुनुपर्छ—आफ्नो आर्थिक क्षमता, अनिवार्य खर्च र कटौती गर्न सकिने खर्च।
समाजलाई देखाउन होइन, आफ्नो परिवारको क्षमताअनुसार विवाह आयोजना गर्नु नै विवेकपूर्ण निर्णय हो।
किनभने विवाहको मण्डपमा सुरु भएको नयाँ जीवनको पहिलो अध्याय ऋणको किस्ता र आर्थिक तनावबाट होइन, आत्मीयता, समझदारी र आर्थिक सुरक्षाबाट सुरु हुनु राम्रो हुन्छ।